Опционы и бессрочные контракты
И опционы, и бессрочные контракты (перпы) дают экспозицию к базовому активу с кредитным плечом. Но устроены они принципиально по-разному: у них разный профиль риска, разная стоимость удержания и противоположное отношение к волатильности.
На этой странице различия разобраны наглядно, чтобы вы на интуитивном уровне понимали, когда уместен каждый инструмент.
Проблема траектории
Главное различие: результат по опциону не зависит от траектории цены, а результат по перпу зависит.
P&L покупателя опциона на экспирации определяется только тем, где окажется цена базового актива. Неважно, обвалилась ли цена на 50% по ходу сделки, если к экспирации она восстановилась.
У держателя перпа такой роскоши нет. Поскольку у перпа есть цена ликвидации, временная просадка может превратиться в окончательный убыток. Траектория цены важна не меньше, чем конечная точка.
Опциону важно, где цена окажется в итоге. Перпу важен каждый шаг на этом пути.
Почему траектория имеет значение
Чтобы открыть позицию с плечом в перпе, вы вносите маржу (залог). Если нереализованный убыток по позиции превышает маржу, вас ликвидируют: позиция принудительно закрывается, маржа теряется. Даже если цена тут же восстановится, позиции у вас уже нет.
По опциону максимальный убыток равен уплаченной премии. Нет маржин-коллов, нет триггера ликвидации, нет принудительного выхода. Цена может как угодно метаться в течение срока жизни опциона, на выплату при экспирации это никак не влияет.
Длинная и короткая волатильность
Зависимость от траектории порождает фундаментальное различие в том, как каждый инструмент соотносится с волатильностью.
Опционы: длинная волатильность
Сильные движения вам на руку
- Выпуклая выплата: прибыль растёт с ускорением, убытки ограничены
- Выше волатильность, выше стоимость опциона
- Просадки по ходу сделки не влияют на итоговый P&L
- За эту защиту вы платите фиксированную цену (премию)
- Время работает против вас (временной распад, тета)
Перпы: короткая волатильность
Сильные движения вам вредят
- Линейная выплата с обрывом: прибыль и убыток растут одинаково вплоть до ликвидации
- Выше волатильность, выше шанс упереться в стену ликвидации
- Одна неудачная просадка может навсегда закрыть сделку
- Вы платите постоянные издержки (ставку финансирования)
- Время нейтрально (экспирации нет), но финансирование накапливается
Форма выплаты говорит сама за себя
Кривая выплаты опциона изгибается в вашу пользу: прибыль растёт быстрее, чем убытки. Это и есть выпуклость (convexity).
Выплата по перпу представляет собой прямую линию, которая обрывается на уровне ликвидации. Ни кривизны, ни изгиба, ни защиты.
Вся разница в выпуклости
Покупатель опциона выигрывает от сильных движений. Держатель перпа сильных движений опасается. Базовый актив один, а экспозиция к волатильности противоположная. Именно за кривизну выплаты вы и платите премию.
Разбор кейса: сделка Roaring Kitty по GME

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
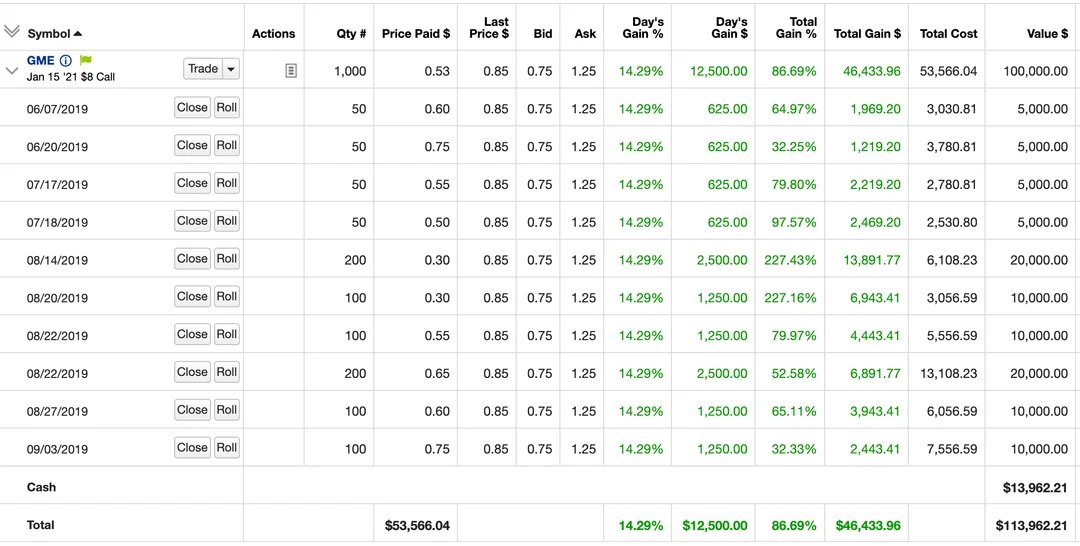
Вот зависимость от траектории на практике. DFV (Roaring Kitty) держал глубоко вне денег (OTM) колл-опционы на акции GameStop со значительным встроенным плечом (около 10x). До финального шорт-сквиза цена акций была крайне волатильной, и просадки по пути несколько раз обнулили бы позицию в перпе с кредитным плечом.
Но опционам траектория была безразлична. Значение имело только то, где окажется GME на экспирации.
На графике ниже использованы реальные недельные цены закрытия GME с июня 2019 по февраль 2021 года. Меняйте кредитное плечо и ставку финансирования, чтобы примерно увидеть, когда позицию в перпе ликвидировали бы и сколько вместо этого принесли опционы DFV.
Греки: то же финансирование, только точнее
Если вы уже понимаете, как работает финансирование перпов, у вас есть интуиция для того, что измеряют греки. Греки не отдельная концепция, а более точный язык для описания динамики, с которой трейдеры перпов и так имеют дело.
| Грек | Что измеряет | Аналог в перпах |
|---|---|---|
| Тета | Ежедневная стоимость удержания опциона | Ставка финансирования: периодическая плата за удержание перпа |
| Дельта | Чувствительность к цене базового актива | Размер позиции: 1 перп = дельта 1 |
| Гамма | Как дельта меняется вместе с ценой | Аналога нет (в этом и преимущество) |
| Вега | Чувствительность к изменению волатильности | Чувствительность к сдвигам ставки финансирования |
Ключевое различие: гамма
Финансирование по перпу похоже на уплату теты по опциону. И то и другое представляет собой постоянные издержки на поддержание направленной позиции.
Но в опционах за уплаченную тету вы получаете кое-что ценное взамен: гамму. Благодаря гамме ваш эффективный размер позиции растёт, когда рынок идёт в вашу сторону, и сокращается, когда против вас. Это и есть выпуклость кривой выплаты. Прибыльные позиции наращиваются сами, убыточные сами сходят на нет.
В перпах вы платите финансирование, а размер позиции остаётся неизменным. Ни выпуклости, ни гаммы. Только прямая линия с обрывом в конце.
Тета это арендная плата. Гамма это то, что вы арендуете. Финансирование по перпу это аренда прямой линии. Опционная премия это аренда кривой.
Перпы и спот
Прежде чем сравнивать опционы с перпами, полезно понять, чем перп является на самом деле: синтетическим спотом со встроенным кредитным плечом.
Спот
Владение активом
- Задействован весь капитал ($100k за 1 BTC по $100k)
- Нет ликвидации и маржин-коллов
- Нет постоянных издержек
- Простейшая форма экспозиции
Бессрочный контракт
Синтетический спот + плечо
- Задействована часть капитала ($10k при плече 10x)
- Ликвидация, если цена пойдёт против вас
- Постоянные платежи по финансированию
- Эффективное использование капитала, но зависимость от траектории
Опцион
Выпуклая экспозиция
- Только премия ($10 за колл ATM)
- Нет ликвидации, максимальный убыток равен премии
- Временной распад ежедневно снижает стоимость
- Эффективное использование капитала со встроенной защитой
По сути, перп представляет собой маржинальный кредит под базовый актив. Вы занимаете большую часть стоимости позиции и платите по ней проценты через ставку финансирования. Механизм финансирования привязывает цену перпа к споту: когда перп торгуется с премией, финансирование положительное (лонги платят шортам), что стимулирует арбитраж обратно к паритету.
Когда что использовать
| Сценарий | Инструмент | Почему |
|---|---|---|
| Высокая уверенность, ожидается волатильная траектория | Опционы | Переживают просадки, выигрывают от волатильности |
| Низкая уверенность, хочется прощупать рынок | Опционы | Риск определён заранее, можно увеличить размер без страха ликвидации |
| Высокая уверенность, ожидается низкая волатильность | Перпы | Дешевле кэрри при низком финансировании и отсутствии сильных просадок |
| Краткосрочный скальпинг | Перпы | Линейный P&L, нет временного распада на коротком удержании |
| Хеджирование имеющегося спота | Перпы или опционы | Перпы для линейного хеджа, опционы для защиты от хвостовых рисков |
| Игра на отчётности и событиях | Опционы | Выпуклость позволяет забрать аномально сильные движения |
| Получение дохода | Короткие опционы | Сбор премии за счёт временного распада |
Не или-или
Большинство опытных трейдеров используют оба инструмента. Перпы для краткосрочных направленных сделок, когда траектория предсказуема. Опционы для долгосрочных позиций, событийных сделок и в любой ситуации, когда траектория неопределённа. Эти инструменты дополняют друг друга.
См. также
- Обзор греков - Что измеряют греки
- Подразумеваемая волатильность - Почему IV определяет цены опционов
- Режимы волатильности - Когда волатильность растёт и затихает
- Урок 1: Что такое опцион? - Начните с основ